文章来源:产业家
清晰可见的是,Salesforce所展现出的“AI TO B入口级价值”也在销售易等中国软件厂商身上悄然出现。
它们一方面在成为如Workbuddy这样产品的核心能力模块的填充,帮助OPC和小微企业获得低门槛的AI CRM智能,另一方面其正在完成自身全部产品和产业know-how的AI化,真实推动AI在企业内部的价值验证。
这两个合作传递出来的一个核心信号是,在海外市场,CRM产品正在成为AI价值落地的最核心入口,对中大型客户而言,CRM更在成为Token被高频和深度调用的核心场景;对小微企业和个人而言,CRM也在成为AI产品的核心刚需功能。
财报一经发出,Salesforce盘后股价大涨超10%。
过去的3年时间里,资本市场往往倾向于选择“AGI”技术论,与之对应的是对软件日抛、月抛的一系列定论,但在今年,伴随着CRM厂商的价值自证和企业的真实需求涌现,越来越多人开始发现:以CRM为首的软件产品,正在成为AI落地的核心载体。它的价值不但没有被消耗,甚至还在AI的加持下成为更重要的“AI入口级产品”。
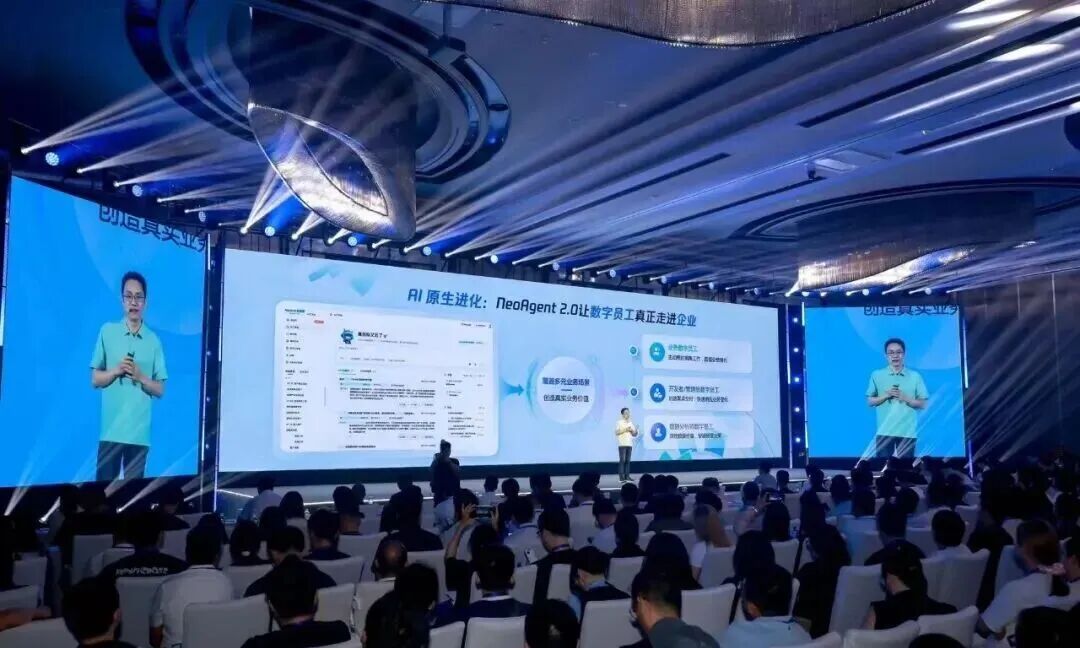
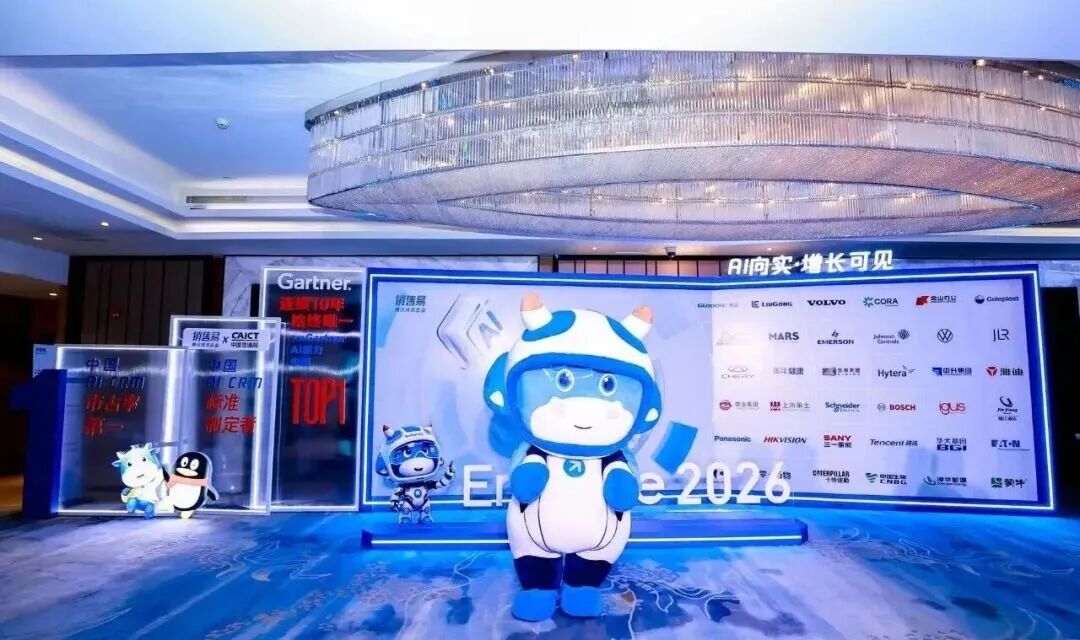
实际上,同样的事情也更在国内发生。就在前段时间的Workbuddy的生态发布会上,包括销售易、北森、帆软等软件厂商正式入驻Workbuddy,人们可以在Workbuddy上自主跳到对应的AI页面,使用对应的Agent能力。
就在这场发布会的第二天,销售易也更全面更新了自身面向AI时代的产品图谱:基于Workbuddy的易启Buddy应用、面向小微企业和个人用户的AI 原生CRM销售易.易启,和面向大型KA企业的NeoAgent2.0。
从通用智能到专项智能,从预训练到强化学习,从AI大模型到Agent软件,中国产业土壤的AI落地正在出现新通路。
一:在AI前沿阵地,看见CRM的AI通路
“其实现在的真正的AI入口有两个,一个是AI办公类产品,一个是企业自身的数字化体系。”一位头部软件厂商负责人告诉产业家,“前者就是现在的AI办公产品,后者是企业内场景,像CRM、ERP这些。”
诚然如此。如果说过去一年里AI在哪里的声量最强,那么AI办公平台和企业内场景恰是两个看得见的最前沿阵地。
阵地的另一面,是旺盛的新需求。以市场最火的Workbuddy为例,根据三方统计数据显示,截至今年6月份其月活数超2000万,需求方主要是OPC个人工作者和中小微企业,其在浓厚的AI办公需求外,也在向客户管理、线索分析等经营侧需求延伸。
而这也恰是第二个前沿阵地——企业内场景的核心需求,即在对企业而言,相较于个人侧对AI单点的需求,其更多的需求在于如何能把AI技术真正落地到实际场景和环境中,其中CRM、客服正是核心攻坚点。
实际上,这些需求出现的同时,供给侧的变化也更已经在摸索出现。同样以销售易为例,其在两个不同阵地都对应配备了满足不同需求的AI CRM产品。
比如对个人和小微企业,其一方面联合Workbuddy发布了易启Buddy应用,个人和小微企业能基于Workbuddy之上直接使用被封装好的CRM产品能力,在Workbuddy完成从通用场景到专业场景的转换;此外,也可以在飞书、钉钉、豆包工作、千问办公等场景使用销售易·易启产品。
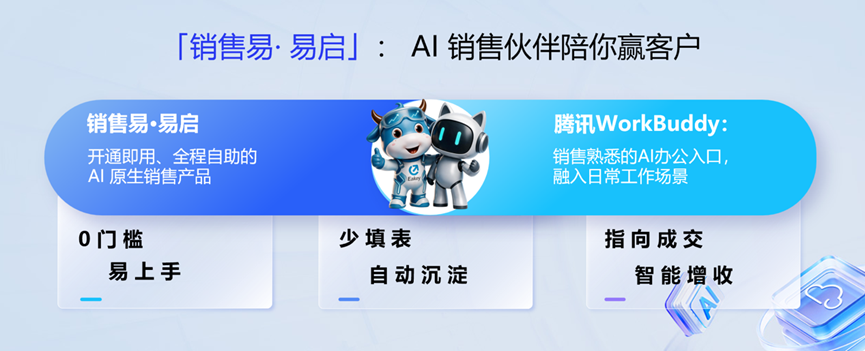
这也恰对应着当下最直接的AI通路。即以CRM客户管理场景为场景载体,从个人的生产力工具到企业的生产力工具,AI不仅做到了对不同人群需求的个性化满足,同时还可以实现AI使用由浅入深,由个人到组织基于“上下文”资产的平滑过度。
从某种层面来说,这种通路只能出现在软件侧。如果把视角拉回过去的数字化时代,不难发现一个通用的规律,即如果说平台产品构建的是标准,完成的市场对于新生产力工具的初步市场教育,那么再进一步的链路打通载体恰是垂直场景的软件。
这些“最后一公里”的软件在数字化时代,完成的是从办公协同阵地到数字驱动增长的生产力营收阵地的转化,而在AI时代,其也恰在出现这样的价值回归:实现AI生产力从办公场景到垂直场景的更进一步表达。和这种更深度表达同步出现的,是更进一步个人和企业智能生产力的出现,以及AI被真正使用深度、频次的“渐入佳境”。
可以说,在CRM上,这样的AI通路,也可以说“规律回归”,在海内外正同时出现。
二:“产品、服务、商业”三驾马车,有了新表达
实际上,如果把视角放到海外市场,Salesforce等软件厂商的价值回归并不是自动发生的,而是伴随着一系列的产品进化,或者换言之,在当下crm方向AI价值通路形成的背后,对应的也恰是一整套能将AI技术转化为纵深生产力的新TO B模型。
这样的进化出现在Salesforce身上,也更出现在销售易等国内软件厂商身上。进化不是单点,而是一整套基于新技术的“产品、商业、价值”体系。
首先,在个人和小微企业侧。这个在数字化时代因“定制开发ROI过低”、“复购率差”不满足订阅制的群体,在当下的AI时代,基于token消耗付费的模式,正在成为一个ROI可计算、旺盛的新增需求方,对这个群体而言,谁能提供更好的Agent效果,谁就会成为最终选择。
换言之,PLG成为这个战场的新主题。
而这也是销售易在Workbuddy和自身易启产品所遵循的逻辑。罗义告诉我们,如今销售易把一部分人们最常用的客户管理环节封装成skills放到易启Buddy和销售易·易启上,让个人和小微企业可以开箱即用,通过自然语言交互就能得到对应的答案结果。
“同时我们还在这两个产品底层封装了一层‘知识层’,有点类似小知识库,能帮助个人和小微企业沉淀自己的‘上下文’,让这些skills越用越好用。”罗义告诉我们。
这点从Salesforce过去几年的产品迭代也能看出,伴随着Agentforce和data360的全面成型,Salesforce才慢慢开始从模型厂商手中夺回企业AI的真正入口。
销售易同样如此。即如果沿着销售易·易启向底层延伸,则不难看出其都是销售易NeoAgent2.0主阵地的一段能力外延。
在这个基于AI构建的核心产品上,销售易把过去多年积淀的产业know-how转化为了基于AI驱动的一系列能力,这些能力不仅包括对企业业务“上下文”的更真实理解,也更覆盖从数据到Agent的全部链条,即授人以鱼的同时也更授人以渔,帮助企业构建出一整套从业务本体到业务智能表达的AI CRM体系。
在这套体系内,能清晰看到AI的价值落地路径,即底层是数据体系,中间层是对企业业务语义的抽象和沉淀,最上层则是一系列建立在企业知识库之上的可客户管理skills,通过“数据+‘上下文’+Agent”的三层架构,帮助企业完成价值落地。
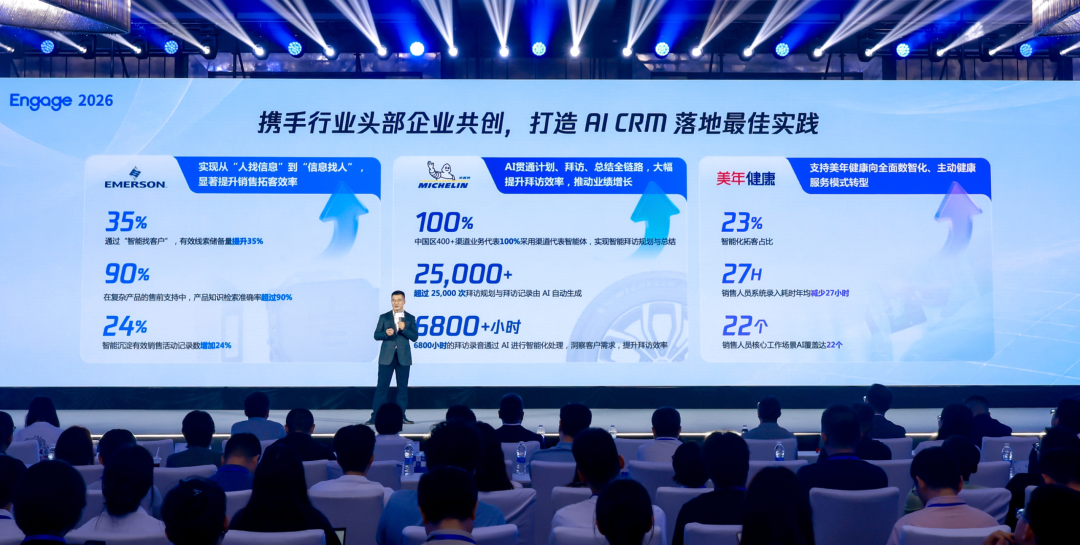
据销售易内部人士透露,在这次发布会之前,销售易就已经将NeoAgent2.0全面推向企业客户,如今在美年健康、米其林、艾默生等诸多大型企业内部,其已经成为新的客户管理新范式。
实际上,这些新的产品价值在被一步步验证的同时,销售易自身的商业价值验证路径也在发生变化。
即相较于之前的订阅制,如今不论是在易启Buddy还是销售易·易启,以及NeoAgent上,除了常规的产品能力收费外,其更多开始采取“token消耗”制收费模式,这种收费模式辐射到产业侧则是只有产品真正发挥价值,才能为销售易带来正向的营收收益。
换言之,在产品、商业的进化底层,对应的一个数字化时代和AI时代的真正本质逻辑的不同——只有产品真正有效、可用,产品才能具备商业价值。对新的AI TO B服务商来说,从实用价值到商业价值的链路,变得足够短,但也足够直接。
三:2026年,CRM成为企业AI价值验证的新载体
如果说,过去一年时间里,人们慢慢发现“SaaS末日论”似乎一个悖论,那么伴随着刚刚过去8月Salesforce的交卷,这个答案在变的更加清晰:进化后的软件厂商并非成为了“被抛弃”的时代产物,而更在成为AI时代真正的价值入口。
这种价值入口的表达体现在Authropic这个现象级AI企业对于Salesforce的坚定选择,也更体现在腾讯Workbuddy对于销售易等软件厂商的生态接入,不论中国,还是海外的AI价值深化路径上,进化后的Agent软件厂商都在成为新的价值载体,成为平台产品做深AI价值和用户粘性的新武器。
“其实企业真正需要的不是AI办公这些能力,而是一系列客户获取、业务增效、流程管理等AI对于真实业务的加持。”一位投资人告诉产业家,在今年下半年,这家VC机构决定重新把视野放回Agent战场。
在他看来,明年就会到Agent企业的爆发年,伴随着基础模型能力的初步到顶,最后一公里的AI价值会成为新的AI入口,具体到产品侧则是营销、客服、生产、财务等等。
这些恰是过去几年包括Salesforce、销售易、帆软、北森等企业一直默默打造,并和客户共创的核心战场,这套共识体系都是从数据到“上下文”,再到前端的专业Agent,而在今年,CRM、BI等方向的答卷都在被陆续给出。
实际上,答卷的正向反馈在今年已经陆续出现。即根据一组来自gartner的数据显示,在正在进行的2026年,已有超过22%的企业实现了AI在多个业务单元的落地,此外,有超过81%的AI项目实现了正向ROI。
不难理解的是,为这些向上的企业AI曲线提供一步步底层支撑的,恰是如销售易等这些来自不同环节的Agent服务商。