2026年,AI科技与产业以前所未有的速度,刷新着互联网产品的形态与人们的认知,年初的“龙虾热”仿佛都已经是3年前的事情了。在这个理念与产品形态疾速更迭的过程中,共识与非共识也同步以前所未有的速度此消彼长——一些声量很大的共识在下半年被证伪,一些声量很小的非共识在下半年成为了新的共识。比如,年初就有一个较大声量的观点认为:进入Agent时代,SaaS服务将被AI彻底杀死。这种观点显而易见基于一种悲观主义:AI科技日新月异,在未来对话框成为人机交互唯一界面,AI可以迅速制作出一套功能软件的时代,收取席位费的SaaS厂商已经没有必要存在了。
然而,进入下半年,SaaS产业却连续发生了“托马斯回旋”——美国最大的SaaS厂商Salesforce与中国的代表SaaS厂商销售易,不但没有被大模型击垮,反而成功下沉到AI底层,成为了AI原生企业服务的基础设施,同时也极大扩充了自己的客户群。
最近,IDC发布《中国AI增强的销售管理型CRM市场份额(1H26)》,销售易以13.1%的市场份额位居中国AI CRM第一,超越全球CRM巨头Salesforce,领跑中国市场。销售易也成为了唯一同时获得IDC与Gartner双重认可的中国AI CRM厂商。
IDC报告显示,2026上半年,中国AI CRM市场规模达5.97亿元,同比增长331.3%。
新共识出现:一个企业级服务的长尾时代,正在开启。
悲观者正确,乐观者成功。这场发生在SaaS行业的“托马斯回旋”,正在以摧枯拉朽之势重塑企业级服务的新范式,而中国CRM企业很可能是这种AI X SaaS新范式的最大受益者,甚至有机会超越自己的行业偶像Salesforce。
实际上,AI杀死SaaS的声音自2023年开始就有人提及,随着AI大模型的逐年强大,这种声音的声量也逐年增大直至2026年上半年甚嚣尘上。在这个过程中,SaaS企业大都把目光投向了该行业的教父与领头羊——Salesforce的创始人马克·贝尼奥夫(Marc Benioff)。马克·贝尼奥夫早在Chat GPT爆火的时候就斩钉截铁表态:AI不会杀死SaaS,而会把SaaS从“人操作软件”升级为“软件替人交付结果”。其实,问题不是出在班尼奥夫的态度,而是AI进化的速度太快了,Gartner预测,到2026年底,40%的企业应用将内置任务型AI Agent,而2025年这一比例不足5%。
行业需要货真价实的证据,来抵消这种被替代的焦虑感。
8月26日,Salesforce与Anthropic联合推出Claudeforce,并向部分试点客户开放。销售人员可以在Claude中查询客户信息、分析商机和更新业务数据,无需进入Salesforce界面。
这个消息无异于是一枚炸弹,震动了整个SaaS行业。
紧接着,在9月中旬举办的Dreamforce 2026大会上,Anthropic 创始人Dario、OPEN AI CEO奥特曼与黄仁勋全部到场,班尼奥夫现场宣布:Salesforce将把Data 360、Customer 360、Agent force的能力接入Claude、Slack、Teams、Lightning等界面。
班尼奥夫在会上严肃地说:
AI终结的是“必须由人类手动操作”的软件形态,而不是SaaS本身,相反,未来大模型会越来越同质化,而企业自有数据、客户上下文、权限体系和业务流程,才是真正稀缺的。
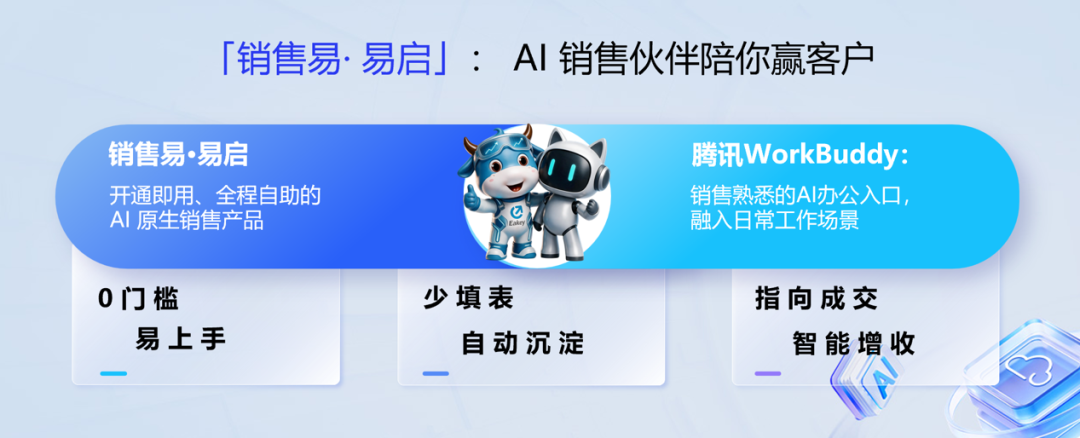
用行动而非言语来反对行业焦虑,证明SaaS与AI可以双赢,班尼奥夫给整个SaaS行业吃了一颗定心丸。其实,早在Salesforce与Anthropic联合推出Claudeforce两个月前的6月份,中国最知名CRM厂商销售易的主打产品——NeoAgent 2.0,就通过MCP(模型上下文协议)接入腾讯WorkBuddy,月均调用量突破80万次。9月3日,销售易又发布面向小微企业和个人用户的新产品线“易启”,并与腾讯WorkBuddy联合推出易启Buddy应用。
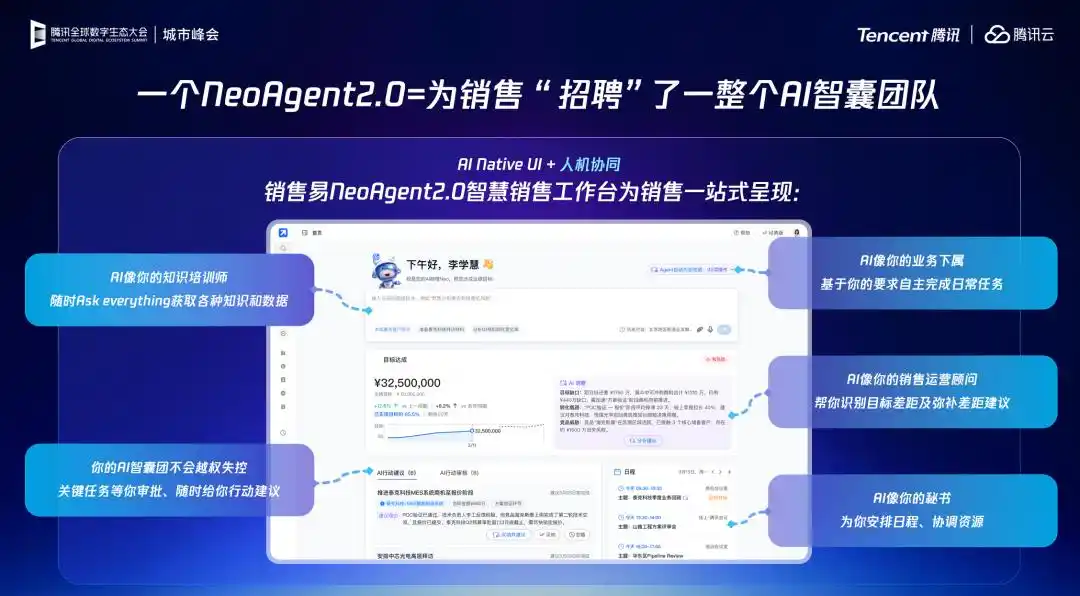
作为中国SaaS行业的代表,销售易的这两个动作都早于Salesforce,并且拥抱Agent的态度更为果断,产品形态也更为丰富。更早,在“全民养龙虾热”期间的2026年3月份,销售易就发布了AI原生CRM——NeoAgent 2.0,一款从底层重新定义的CRM产品。如果从2025年3月份发布中国首款AI CRM产品开始计算,截至2026年9月份Engage 2026大会举办,销售易仅用18个月的时间就完成了从AI inside时代到Agent时代的蜕变——AI扮演的角色从助手到AI数字员工、再到AI销售伙伴的三级跳。
在早于Dreamforce 2026举办的Engage 2026大会上,销售易CEO邓永富交出了一份沉甸甸的成绩单——截至2026年8月底,超过600企业,尤其是大中型企业已选择销售易AI CRM产品,起日均AI交互次数达1.5万次,日均Token消耗超过20亿,AI产品ARR增长达10倍。这是一份比Salesforce还耀眼的进步成绩单。信心比金贵,销售易正在领衔谱写AI X SaaS的行业新范式。
那些认为AI会杀死SaaS的人,是默认SaaS厂商会用“建烟囱”的模式去假装与时俱进,他们没有注意到SaaS行业的新范式在2026年正在快速孕育。SaaS行业的新范式,用两个词来作形象化描述,一个是“沉淀”,一个是“溶解”。所谓“沉淀”, 就是SaaS从“应用层”下沉为“企业数据与流程基础设施”, CRM退到用户身后,用户也减少了对界面与操作菜单的依赖。实际上,人们之所以会恍惚觉得“全民养龙虾热”已经是三年前的事情,就是因为AI进化得太快了,大模型的能力变得越来越趋同,但问题却没有真正解决。
据中国信通院《企业级智能体技术与应用研究报告(2026)》,中国企业级 Agent 市场从 2025 年的 212 亿元跃至 2026 年的 449 亿元——需求狂奔。
然而,另一面却是,Gartner 2026 年 CIO 调研却显示,83% 的 CEO 在持续增加 AI 投资, 59% 的 AI 项目最终进不了生产环境——落地艰难。
笔者就曾在一场国内顶级办公智能体的发布会上,听到其CEO如此描述企业的窘境:
“一家集团型公司的老板,问Agent公司华东区在上半年的运营成本有多少,Agent根本答不上来,因为Ta不知道老板指的是哪家公司。”
这种实践中的尴尬窘境,也是SaaS行业从非共识迅速走向共识的背景——Agent时代真正到来之时,人们方才知晓, 企业自有数据、客户上下文、权限体系和业务流程,才是企业级服务竞争力的核心,这些“沉淀”到AI底层,企业级服务才能闭环。在这方面,销售易在新时代的竞争条件可谓得天独厚。15年的行业积累,6000多家大型企业的业务沉淀,60多个行业的Knowhow,10年Gartner认证——这些是把业务场景变成智能体能直接调用的能力,是算力与大模型然不过去的硬门槛。
比“沉淀”更重要的是“溶解”。在AI X SaaS的行业新范式下,形态上,企业软件从“需要登陆的系统”走向“溶解进对话和智能体的能力”;商业模式上,从“按席位卖License”走向“按结果、按调用付费”。这也就意味着,企业级服务比拼的已经不是谁的界面更好看、谁的模块更齐全,而是用户的注意力在哪里,CRM的能力就在哪里,显然,这种要求本身就是一种完成式的Harness工程。用销售易CEO邓永富的话说,就是:
在“溶解”层面,销售易已经在行业无人区进行探索,易启就是这种探索的最新成果。
易启以两种方式嵌入用户本来的工作流里:一种,是接入企业微信、飞书这类协同办公平台,让沟通界面本身就变成CRM;另一种,是接入智能体平台,如与腾讯WorkBuddy联合推出“易启Buddy应用”,用户用一句话下达指令,系统就能自己调取信息、梳理跟进、识别商机风险并给出下一步建议。
从事后记录进化为事前预警,从读懂字段到听懂业务,从你问我答到主动执行——客户在哪儿,易启的企业级服务就溶解到哪儿,这也是销售易将AI原生产品定义为“销售伙伴”的含义所在。
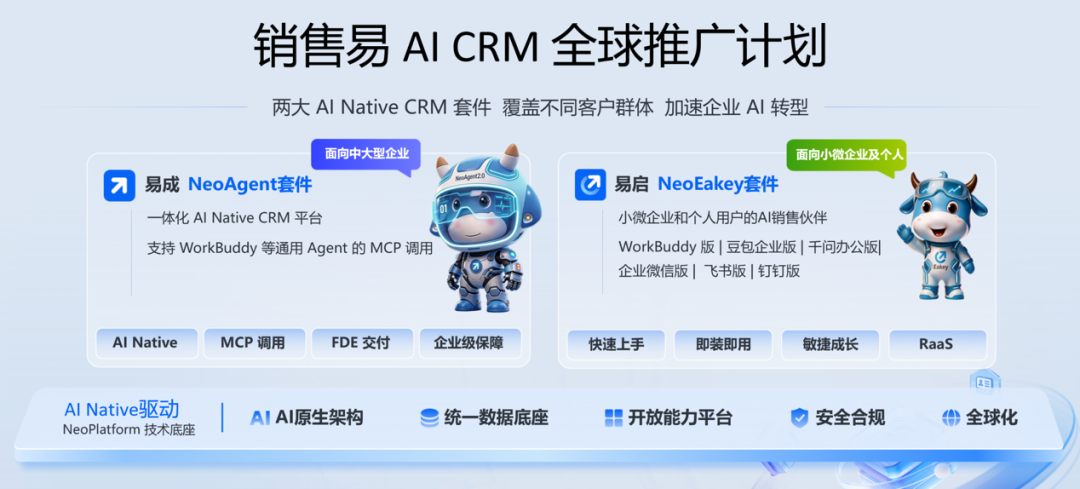
背靠腾讯,与workbuddy深度联合,天然站在智能体大厂的生态圈中,这是销售易相对Salesforce的优势。此外,比起Salesforce,销售易明显探索得更远的地方,是在易启与旗舰产品NeoAgent之间“拆墙”。
两款产品共享同一套底层业务语义模型和AI能力体系,不是割裂的两条产品线,而是一条从轻到重、从小到大的升级轨道。从小微起步的用户,数据与配置可以无缝过渡到面向大企业的完整形态,无需重建。
这意味着销售易不是在给企业服务的长尾市场发一个“阉割版”,而是把所有客户都放进了同一条通往AI原生CRM的轨道。它想要的不是一次流量生意,而是把“从个人到500强”的全部客户,都装进同一个不断生长的底座里。
通过“拆墙”,销售易成为国内首家同时具备服务中大型企业和触达小微市场能力的AI原生CRM厂商。Agent时代是“一人公司”时代,也就意味着企业办公软件的长尾时代到来了。而成功搭建这种服务全量客户的分层产品体系,销售易已经率先准备好迎接新时代的到来,并主动出击。Gartner从产品技术维度验证了销售易与国际顶尖厂商同台竞技的实力,IDC则从市场份额维度印证了其在中国AI CRM市场的领先地位。目前,销售易已经正式开启AI CRM全球加速推广计划,同时以AI原生产品能力和灵活交付模式,同步推进国产替代与企业服务出海。